
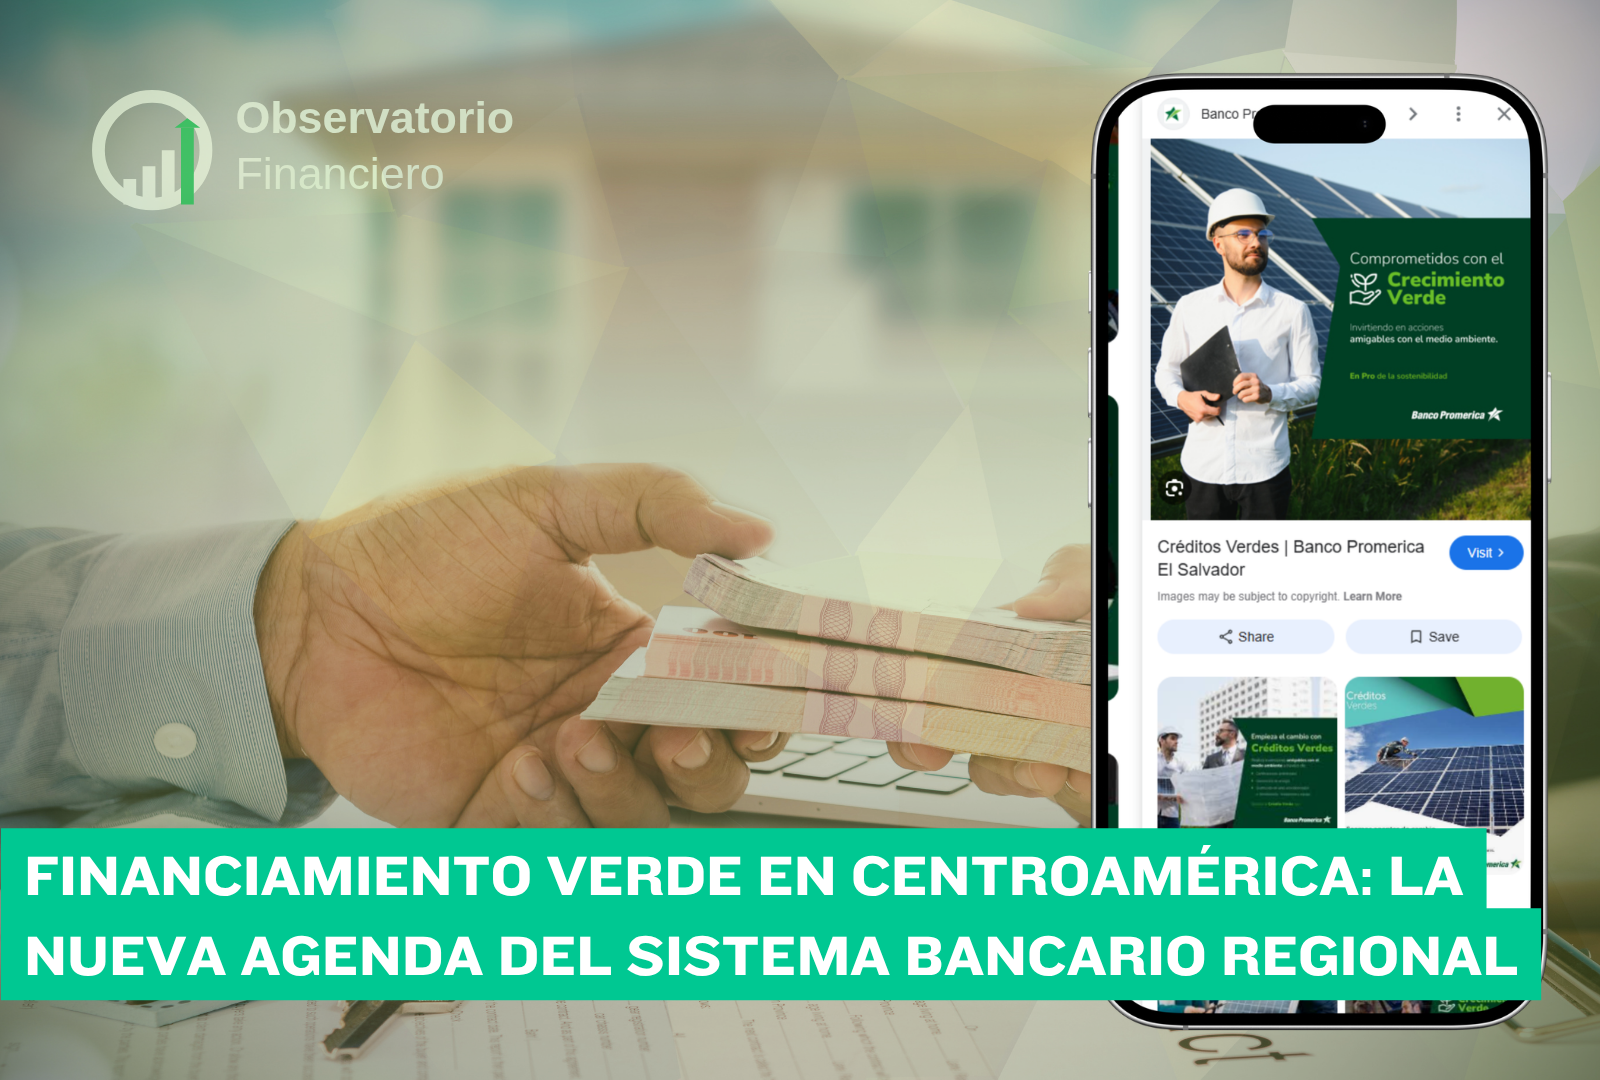
Hace una década, hablar de «banca verde» o «financiamiento sostenible» en Centroamérica era, en muchos casos, hablar de intenciones. Las declaraciones institucionales abundaban, pero los productos financieros concretos, los criterios de evaluación ambiental y los mecanismos de reporte verificable escaseaban. En 2026, el panorama ha cambiado de manera significativa: la agenda de finanzas sostenibles ha dejado de ser un ejercicio de relaciones públicas para convertirse en un eje estratégico real de los bancos regionales, impulsado por la demanda de los clientes, las exigencias de los organismos multilaterales y el reconocimiento creciente de que el riesgo climático es, también, riesgo financiero.
Qué es el financiamiento verde y por qué interesa a los bancos
El financiamiento verde engloba todos los instrumentos y mecanismos financieros orientados a proyectos que generan beneficios ambientales netos: energías renovables, eficiencia energética, transporte limpio, gestión sostenible del agua y la tierra, construcción verde y adaptación al cambio climático. Para un banco, incorporar el financiamiento verde en su portafolio no es solo un gesto ético: es una decisión estratégica que responde a tres lógicas simultáneas.
La primera es la gestión del riesgo: los activos expuestos al riesgo climático —cosechas vulnerables a sequías o inundaciones, propiedades en zonas costeras, empresas dependientes de combustibles fósiles— tienen probabilidades más altas de generar pérdidas en el portafolio crediticio. Financiar la transición hacia actividades más resilientes reduce este riesgo. La segunda lógica es el acceso a fondos multilaterales: el Banco Centroamericano de Integración Económica (BCIE), el Banco Interamericano de Desarrollo (BID) y el Banco Mundial canalizan crecientes volúmenes de recursos a tasas preferenciales hacia proyectos verdes, y los bancos regionales son el vehículo para llegar a los destinatarios finales. La tercera es la demanda del mercado: empresas medianas y grandes, especialmente las que exportan, enfrentan cada vez más exigencias de sus socios comerciales internacionales en materia de huella ambiental.
Los avances concretos en la región: taxonomía verde y primeros productos financieros
Uno de los avances institucionales más relevantes de los últimos años ha sido el desarrollo de una taxonomía verde centroamericana: un marco de clasificación que define qué actividades económicas pueden considerarse «verdes» o «sostenibles» a efectos del financiamiento. Panamá se adhirió formalmente a este proyecto en 2026, uniéndose a Colombia, Ecuador y la República Dominicana en la construcción de un estándar regional que facilita la comparabilidad y reduce el riesgo de «lavado verde» o greenwashing.
En el terreno de los productos financieros, los bancos centroamericanos han lanzado en los últimos tres años líneas de crédito verde para vehículos eléctricos, sistemas de energía solar para empresas y hogares, y proyectos de construcción eficiente. Banco Promerica Costa Rica, por ejemplo, ha desarrollado propuestas de financiamiento alineadas con la política de movilidad eléctrica costarricense, que busca descarbonizar el parque vehicular del país en las próximas dos décadas.
Cómo las empresas y los hogares pueden acceder al crédito verde
Para las empresas, la vía más directa es consultar con su banco de cabecera si cuenta con líneas de crédito verde vinculadas a los fondos multilaterales antes mencionados. Estas líneas suelen ofrecer condiciones más favorables que el crédito comercial estándar —plazos más largos, tasas de interés menores o períodos de gracia— a cambio de que el proyecto financiado cumpla con criterios ambientales verificables.
Para los hogares, el crédito verde más accesible suele ser el destinado a la instalación de paneles solares o a la compra de vehículos eléctricos o híbridos. En países como Costa Rica, donde la política pública activamente incentiva estas inversiones, los bancos ofrecen paquetes financieros que pueden combinarse con incentivos fiscales o aranceles diferenciados.
El camino hacia 2030: la sostenibilidad como estándar, no como diferenciador
La tendencia global apunta hacia un escenario en el que, hacia finales de esta década, los criterios ambientales, sociales y de gobernanza (ESG, por sus siglas en inglés) dejen de ser un diferenciador competitivo para convertirse en un estándar mínimo de operación en la industria financiera. Los bancos que construyan hoy sus capacidades en evaluación de riesgo ambiental, reporte de impacto y diseño de productos verdes estarán mejor posicionados para ese escenario.
En Centroamérica, el financiamiento verde avanza. No a la velocidad que el desafío climático exigiría, pero con una dirección clara y una masa crítica de actores —bancos, reguladores, organismos multilaterales y clientes— que está empujando en la misma dirección.

Deja una respuesta